
مدیریت سرمایه فقط به این سؤال محدود نمیشود که «پولمان را کجا سرمایهگذاری کنیم؟». قبل از انتخاب سهام، طلا، ملک یا هر دارایی دیگر، باید بدانیم چه مقدار سرمایه در اختیار داریم، چه هدفی برای آن تعیین کردهایم، چه میزان ریسکی را میتوانیم تحمل کنیم و در چه زمانی به منابع مالی نیاز خواهیم داشت. به همین دلیل، مدیریت سرمایه هم برای یک فرد اهمیت دارد، هم برای مدیر یک شرکت و هم برای مدیر پروژه. تصمیم درباره اینکه منابع محدود را کجا و با چه اولویتی مصرف یا سرمایهگذاری کنیم، مستقیماً روی آینده مالی اثر میگذارد.
در این مقاله، مدیریت سرمایه را از زاویهای کاربردی بررسی میکنیم؛ از تعریف و اصول اصلی گرفته تا استراتژیها، مدیریت سرمایه در پروژهها، تفاوت آن با مدیریت مالی و اشتباهاتی که میتوانند سرمایه را در معرض ریسک قرار دهند.
آنچه درباره مدیریت سرمایه میخوانید
- مدیریت سرمایه چیست؟
- چرا مدیریت سرمایه اهمیت دارد؟
- اصول مدیریت سرمایه
- مراحل مدیریت سرمایه
- تفاوت مدیریت سرمایه و مدیریت مالی چیست؟
- استراتژیهای مدیریت سرمایه
- مدیریت سرمایه در پروژهها چگونه انجام میشود؟
- مدیریت سرمایه در شرایط تورمی
- اشتباهات رایج در مدیریت سرمایه
- ابزارهای مدیریت سرمایه
- یک چارچوب ساده برای شروع مدیریت سرمایه
- جمعبندی
- سوالات متداول
مدیریت سرمایه چیست؟
مدیریت سرمایه فرآیند برنامهریزی، تخصیص، کنترل و پایش منابع مالی با هدف حفظ ارزش سرمایه، مدیریت ریسک و ایجاد بازده متناسب با اهداف مالی است. به زبان ساده، مدیریت سرمایه یعنی برای پول و منابع مالی خود تصمیمی داشته باشیم که فقط به سود احتمالی امروز نگاه نکند؛ بلکه ریسک، نقدینگی، زمان، اهداف آینده و شرایط اقتصادی را هم در نظر بگیرد.
برای مثال، فرض کنید یک شرکت منابع محدودی در اختیار دارد و همزمان با سه گزینه روبهروست: خرید تجهیزات جدید، توسعه یک محصول یا ورود به یک بازار تازه. اینکه تمام بودجه صرف یکی از این گزینهها شود، بدون بررسی بازده، ریسک، زمان بازگشت سرمایه و نیازهای نقدینگی، مدیریت سرمایه محسوب نمیشود. مدیریت سرمایه از همین نقطه شروع میشود: منابع محدود را به شکلی تخصیص دهیم که با اهداف و ظرفیت مالی ما سازگار باشد.
سرمایه با دارایی چه تفاوتی دارد؟
«سرمایه» و «دارایی» در بسیاری از گفتگوهای روزمره به جای یکدیگر استفاده میشوند، اما از نظر مفهومی یکسان نیستند. دارایی به منابعی گفته میشود که فرد یا سازمان مالک آن است و ارزش اقتصادی دارد؛ مانند وجه نقد، ملک، تجهیزات، سهام یا موجودی کالا. سرمایه بیشتر به منابعی اشاره دارد که میتوانند برای ایجاد ارزش، درآمد یا بازده به کار گرفته شوند.
بنابراین مدیریت سرمایه فقط به خرید دارایی محدود نیست. اینکه چه مقدار از منابع را نقد نگه داریم، چه مقدار را وارد یک پروژه کنیم، چه مقدار را به توسعه کسبوکار اختصاص دهیم و چه مقدار را برای فرصتهای آینده کنار بگذاریم، همگی بخشی از تصمیمهای مدیریت سرمایه هستند.
چرا مدیریت سرمایه اهمیت دارد؟
سودآوری بهتنهایی تضمین نمیکند که یک فرد یا سازمان وضعیت مالی مناسبی داشته باشد. یک کسبوکار ممکن است روی کاغذ سودآور باشد، اما اگر زمان ورود و خروج پول را درست مدیریت نکند، در پرداخت تعهدات خود با مشکل مواجه شود. یک پروژه نیز ممکن است در نهایت بازده مناسبی داشته باشد، اما کمبود نقدینگی در میانه اجرا آن را متوقف کند.مدیریت سرمایه کمک میکند چند موضوع همزمان دیده شوند:
- منابع مالی کجا مصرف میشوند؟
- چه مقدار سرمایه در معرض ریسک قرار دارد؟
- چه مقدار نقدینگی باید در دسترس باقی بماند؟
- هر سرمایهگذاری چه بازدهی ایجاد میکند؟
- چه زمانی باید ترکیب داراییها یا اولویتهای مالی تغییر کند؟
- اگر شرایط اقتصادی یا اهداف تغییر کرد، چه مقدار انعطاف مالی داریم؟
در واقع، مدیریت سرمایه قرار نیست ریسک را حذف کند؛ هدف آن این است که ریسک را بشناسیم و آن را در محدوده قابلقبول مدیریت کنیم.
مدیریت پرتفوی سرمایهگذاری
وقتی سرمایه در چند دارایی مختلف توزیع میشود، مدیریت ترکیب این داراییها اهمیت پیدا میکند. پرتفوی میتواند شامل ترکیبی از سهام، اوراق، صندوقها، طلا، ملک یا سایر داراییها باشد. هدف از تنوعبخشی این نیست که همه داراییها همیشه سودده باشند؛ بلکه کاهش وابستگی کل سرمایه به عملکرد یک دارایی یا یک بازار است.
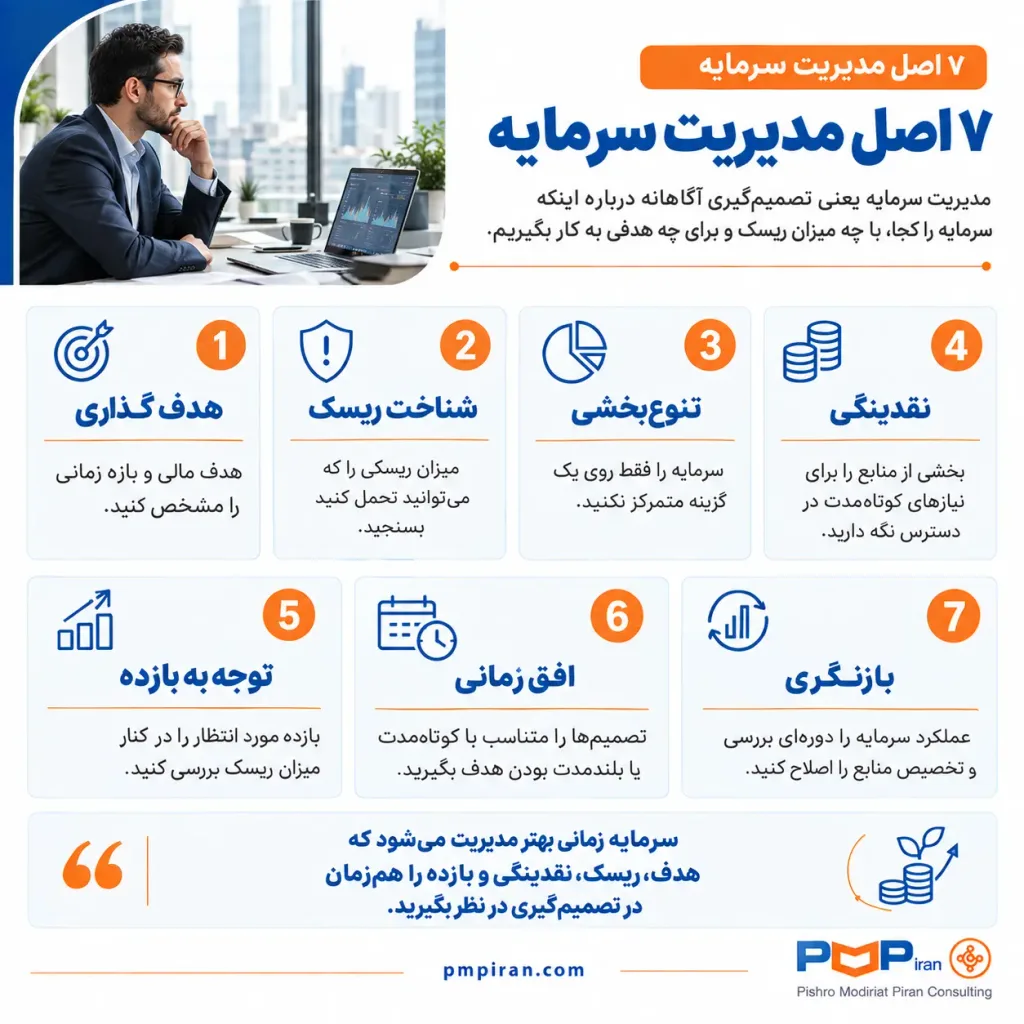
اصول مدیریت سرمایه
اصول مدیریت سرمایه را میتوان در چند تصمیم کلیدی خلاصه کرد. این اصول برای سرمایهگذار شخصی، مدیر کسبوکار و مدیر پروژه، با تفاوتهایی در نحوه اجرا، قابل استفادهاند.
- هدف مالی را قبل از تصمیمگیری مشخص کنید: بدون هدف، نمیتوان درباره مناسب بودن یک سرمایهگذاری یا تخصیص منابع قضاوت کرد. هدف ممکن است حفظ ارزش سرمایه، تأمین نقدینگی، توسعه کسبوکار، تأمین مالی پروژه یا ایجاد درآمد بلندمدت باشد.
- میزان ریسک قابلتحمل را بشناسید: مسئله اصلی این است که چه مقدار ریسک برای شرایط مالی شما قابلقبول است. در یک پروژه نیز باید مشخص شود سازمان تا چه میزان میتواند افزایش هزینه، تأخیر در درآمد یا تغییر شرایط بازار را تحمل کند.
- همه منابع را در یک گزینه متمرکز نکنید: تنوعبخشی یکی از روشهای شناختهشده برای کاهش تمرکز ریسک است. اگر تمام سرمایه به یک دارایی، یک پروژه، یک مشتری یا حتی یک بازار وابسته باشد، یک اتفاق نامطلوب میتواند بخش بزرگی از منابع را تحت تأثیر قرار دهد.
- نقدینگی را فراموش نکنید: ممکن است یک دارایی در بلندمدت ارزشمند باشد، اما در زمانی که به پول نیاز دارید، بهسرعت قابل تبدیل به وجه نقد نباشد. به همین دلیل، در برنامه مدیریت سرمایه باید بخشی از منابع برای نیازهای کوتاهمدت و پیشبینینشده در دسترس باقی بماند.
- افق زمانی را مشخص کنید: سرمایهای که برای یک نیاز ششماهه کنار گذاشته شده، نباید الزاماً با همان منطقی مدیریت شود که برای یک هدف دهساله سرمایهگذاری میشود. افق زمانی روی میزان نقدینگی موردنیاز، نوع دارایی، میزان ریسک قابلقبول و نحوه ارزیابی بازده اثر میگذارد.
- بازده را در کنار ریسک بررسی کنید: صرفاً پرسیدن اینکه «این سرمایهگذاری چقدر سود میدهد؟» سؤال کاملی نیست. سؤال مهمتر این است: این بازده در مقابل چه میزان ریسک، چه مقدار سرمایه و چه مدت زمانی به دست میآید؟ دو گزینه ممکن است بازده مشابهی داشته باشند، اما یکی ریسک و نقدشوندگی بسیار متفاوتی داشته باشد.
- عملکرد را بهصورت دورهای بازبینی کنید: برنامهای که یک سال قبل مناسب بوده، لزوماً امروز هم بهترین انتخاب نیست. تغییر در شرایط اقتصادی، اهداف مالی، وضعیت کسبوکار یا پیشرفت پروژه میتواند نیاز به اصلاح تخصیص سرمایه ایجاد کند. بازبینی دورهای به معنی تغییر مداوم تصمیمها نیست؛ یعنی بررسی کنیم آیا تصمیم فعلی هنوز با هدف اولیه سازگار است یا نه.
مراحل مدیریت سرمایه
مدیریت سرمایه را میتوان به یک چرخه تصمیمگیری تبدیل کرد:
- مشخص کردن منابع: میزان سرمایه، داراییها، درآمدها و تعهدات مالی را مشخص کنید.
- تعیین اهداف: هدف مالی، میزان سرمایه موردنیاز و بازه زمانی را مشخص کنید.
- ارزیابی ریسک: ریسکهای احتمالی و میزان ریسک قابلتحمل را بررسی کنید.
- تخصیص سرمایه: منابع را متناسب با هدف، ریسک، بازده و نقدینگی میان گزینههای مختلف تقسیم کنید.
- پایش عملکرد: نتایج، هزینهها، بازده و وضعیت سرمایه را بهصورت دورهای بررسی کنید.
- اصلاح تصمیمها: با تغییر شرایط، اهداف یا ریسکها، نحوه تخصیص سرمایه را بازنگری کنید.
تفاوت مدیریت سرمایه و مدیریت مالی چیست؟
مدیریت سرمایه و مدیریت مالی به هم مرتبطاند، اما یک سؤال را دنبال نمیکنند. مدیریت مالی بیشتر با جریان ورود و خروج پول، بودجه، هزینهها، درآمد و تعهدات مالی سروکار دارد؛ در حالی که مدیریت سرمایه بیشتر به این میپردازد که منابع موجود را با چه هدفی و در چه مسیری به کار بگیریم تا ارزش و بازده مناسبی ایجاد شود.
برای مثال، فرض کنید یک شرکت در پایان سال سودی در اختیار دارد. مدیریت مالی بررسی میکند شرکت چه مقدار نقدینگی برای پرداخت حقوق، بدهیها، هزینههای جاری و تعهدات ماههای آینده نیاز دارد. مدیریت سرمایه، پس از مشخص شدن منابع قابل تخصیص، درباره این تصمیم میکند که بخش باقیمانده سرمایه صرف توسعه خط تولید شود، به خرید تجهیزات اختصاص پیدا کند یا در یک فرصت سرمایهگذاری دیگر قرار بگیرد.
| موضوع | مدیریت سرمایه | مدیریت مالی |
|---|---|---|
| تمرکز اصلی | تخصیص و استفاده بهینه از سرمایه | مدیریت منابع و تعهدات مالی |
| هدف | حفظ ارزش و ایجاد بازده متناسب با هدف | حفظ سلامت مالی و مدیریت جریانهای مالی |
| موضوعات مهم | تخصیص دارایی، سرمایهگذاری، ریسک و بازده | بودجه، هزینه، درآمد، نقدینگی و تأمین مالی |
| افق زمانی | معمولاً میانمدت و بلندمدت | کوتاهمدت تا بلندمدت |
| کاربرد | فرد، سازمان و پروژه | فرد، کسبوکار و سازمان |
این دو حوزه رقیب یکدیگر نیستند؛ بلکه مکمل هم هستند. اگر مدیریت مالی نتواند وضعیت نقدینگی و تعهدات شرکت را بهدرستی مشخص کند، تصمیمهای مدیریت سرمایه نیز ممکن است منابع لازم برای عملیات جاری را تحت فشار قرار دهند.
استراتژیهای مدیریت سرمایه
استراتژی مدیریت سرمایه باید با هدف، افق زمانی و میزان ریسک قابلتحمل هماهنگ باشد. چند رویکرد رایج عبارتاند از:
استراتژی محافظهکارانه
در این رویکرد، حفظ اصل سرمایه و کاهش نوسان اهمیت بیشتری دارد. معمولاً سهم بیشتری از منابع به گزینههایی با ریسک پایینتر اختصاص پیدا میکند و سرمایهگذار یا سازمان، بازده بالاتر را در ازای پذیرش ریسک بیشتر دنبال نمیکند.
استراتژی متعادل
در رویکرد متعادل، بین حفظ سرمایه، نقدینگی و رشد آن تعادل ایجاد میشود. بخشی از منابع میتواند در گزینههای کمریسکتر قرار گیرد و بخش دیگری برای دستیابی به بازده بالاتر در معرض ریسک بیشتری قرار بگیرد.
استراتژی تهاجمی
در این رویکرد، امکان دستیابی به بازده بالاتر با پذیرش نوسان و ریسک بیشتر دنبال میشود.این استراتژی برای هر فرد یا سازمانی مناسب نیست و باید با توان تحمل زیان و افق زمانی سرمایهگذار سازگار باشد.
استراتژی ارزشمحور
در این روش، تمرکز روی شناسایی داراییهایی است که از نظر تحلیلگر کمتر از ارزش برآوردشده خود قیمتگذاری شدهاند. اجرای این رویکرد به تحلیل و صبر نیاز دارد و صرفاً ارزان بودن یک دارایی به معنای مناسب بودن آن نیست.
استراتژی رشدمحور
تمرکز این رویکرد روی داراییها یا کسبوکارهایی است که ظرفیت رشد قابلتوجهی دارند. در این حالت، ممکن است سرمایهگذار حاضر باشد برای پتانسیل رشد آینده، نوسان یا ریسک بیشتری را بپذیرد.
استراتژی درآمدمحور
هدف اصلی، ایجاد جریان درآمدی منظم از سرمایه است. در این رویکرد، ویژگیهایی مانند ثبات درآمد، امکان دریافت جریان نقدی و پایداری آن اهمیت بیشتری پیدا میکنند.
مدیریت سرمایه در پروژهها چگونه انجام میشود؟
برای مدیر پروژه، مدیریت سرمایه فقط به کنترل هزینهها محدود نمیشود. مسئله اصلی این است که منابع محدود پروژه در زمان مناسب و برای فعالیت درست در دسترس باشند.
- تخصیص منابع به فعالیتهای اولویتدار: همه فعالیتهای پروژه اهمیت و فوریت یکسانی ندارند. منابع باید با توجه به برنامه پروژه، اولویت فعالیتها، ریسکها و محدودیتهای مالی تخصیص داده شوند.
- کنترل جریان نقدی پروژه: پروژه ممکن است از نظر نهایی سودآور باشد، اما در طول اجرا با کمبود نقدینگی مواجه شود. بنابراین باید زمان دریافتها و پرداختها، تعهدات پیمانکاران، خرید تجهیزات و هزینههای پیشبینیشده در برنامه مالی پروژه دیده شوند.
- ارزیابی بازگشت سرمایه: برای تصمیمگیری درباره سرمایهگذاری در یک پروژه، شاخصهایی مانند نرخ بازگشت سرمایه(ROI) میتوانند اطلاعات مهمی درباره رابطه هزینه و بازده مورد انتظار ارائه کنند.
- کنترل هزینههای سرمایهای: هزینههای سرمایهای یا CAPEX میتوانند بخش قابلتوجهی از بودجه پروژه را به خود اختصاص دهند. خرید تجهیزات، ماشینآلات و سایر داراییهای بلندمدت باید با نیاز واقعی پروژه و ظرفیت مالی سازمان هماهنگ باشد.
- پیشبینی و مدیریت ریسک مالی: افزایش قیمت مواد اولیه، تغییر نرخ ارز، تأخیر در پرداختها، تغییر محدوده پروژه و افزایش مدت اجرا، همگی میتوانند نیاز مالی پروژه را تغییر دهند.به همین دلیل، مدیریت سرمایه و مدیریت ریسک پروژه ارتباط نزدیکی با یکدیگر دارند.برای برآورد دقیقتر منابع موردنیاز نیز میتوان از فرآیند تخمین هزینه پروژه استفاده کرد.
مدیریت سرمایه در شرایط تورمی
در شرایط تورمی، مدیریت سرمایه اهمیت بیشتری پیدا میکند؛ چون کاهش قدرت خرید پول میتواند برنامههای مالی را تحت تأثیر قرار دهد. اما واکنش درست به تورم صرفاً تبدیل تمام پول نقد به یک دارایی خاص نیست. مدیر یا سرمایهگذار باید چند سؤال را بررسی کند:
- چه مقدار نقدینگی برای نیازهای کوتاهمدت لازم است؟
- کدام داراییها با هدف مالی موردنظر سازگارند؟
- ریسک هر گزینه چقدر است؟
- نقدشوندگی آن چطور است؟
- اگر شرایط اقتصادی تغییر کرد، امکان خروج یا تغییر استراتژی وجود دارد؟
بنابراین در شرایط تورمی، تخصیص دارایی، نقدینگی و مدیریت ریسک باید همزمان بررسی شوند.
اشتباهات رایج در مدیریت سرمایه
بخش زیادی از خطاهای مالی نه از نداشتن اطلاعات، بلکه از تصمیمگیری بدون چارچوب ایجاد میشوند.
- نداشتن هدف مشخص: بدون هدف، تخصیص سرمایه و ارزیابی عملکرد دشوار میشود.
- تمرکز بیشازحد روی یک گزینه: وابستگی سرمایه به یک دارایی یا پروژه، ریسک زیان را افزایش میدهد.
- نادیده گرفتن نقدینگی: تمام سرمایه را در گزینههای کمنقدشونده قرار دادن میتواند تأمین هزینههای ضروری را دشوار کند.
- تصمیمگیری بر اساس هیجان: ترس، طمع یا تصمیمهای عجولانه میتواند باعث انتخابهای نامناسب شود.
- توجه نکردن به ریسک: بررسی بازده بدون درنظرگرفتن ریسک، تصویر کاملی از کیفیت یک تصمیم مالی نمیدهد.
- بیتوجهی به تورم: در شرایط تورمی، صرفاً افزایش اسمی سرمایه به معنی حفظ ارزش واقعی آن نیست.
- نبود پایش و بازنگری: شرایط مالی تغییر میکند و تخصیص سرمایه نیز باید متناسب با این تغییرات اصلاح شود.
- تصمیمگیری بدون توجه به افق زمانی: انتخاب روش مدیریت سرمایه باید با زمان موردنیاز برای دستیابی به هدف هماهنگ باشد.
ابزارهای مدیریت سرمایه
برای مدیریت سرمایه الزاماً به نرمافزار پیچیده نیاز ندارید. ابزار باید متناسب با اندازه و پیچیدگی تصمیم انتخاب شود.
- Excel و Google Sheets: برای ثبت درآمد و هزینه، ساخت بودجه، محاسبه شاخصهایی مانند ROI، بررسی جریان نقدی و مقایسه سناریوها کاربرد دارند.
- نرمافزارهای حسابداری: در کسبوکارها، نرمافزارهای حسابداری میتوانند اطلاعات مربوط به درآمد، هزینه، بدهی، دریافتها و پرداختها را منظم کنند و مبنایی برای تحلیل مالی در اختیار مدیر قرار دهند.
- داشبوردهای مدیریتی و Power BI: وقتی حجم اطلاعات مالی زیاد میشود، داشبوردهای تحلیلی میتوانند روند هزینهها، جریان نقدی، انحرافات بودجه و شاخصهای عملکرد را قابل مشاهدهتر کنند.
- نرمافزارهای مدیریت پروژه: در پروژهها، اتصال اطلاعات هزینه و پیشرفت پروژه اهمیت زیادی دارد. ترکیب برنامه زمانبندی، بودجه، هزینه واقعی و پیشرفت فیزیکی میتواند تصویر دقیقتری از وضعیت سرمایه پروژه ارائه دهد.
یک چارچوب ساده برای شروع مدیریت سرمایه
اگر بخواهیم تمام بحث را به یک فرآیند عملی تبدیل کنیم، میتوان از این پنج مرحله شروع کرد:
- سرمایه را مشخص کنید: تمام منابع، داراییها و تعهدات مالی را فهرست کنید.
- هدف را تعیین کنید: مشخص کنید سرمایه قرار است چه مسئلهای را حل کند و در چه بازه زمانی به نتیجه برسد.
- ریسک را مشخص کنید; بدترین سناریوی قابلتحمل را بررسی کنید و ببینید چه میزان از سرمایه میتواند در معرض ریسک قرار گیرد.
- سرمایه را تخصیص دهید: منابع را بین گزینههای مختلف بر اساس هدف، ریسک، نقدینگی و بازده مورد انتظار تقسیم کنید.
- نتیجه را اندازهگیری و اصلاح کنید: عملکرد واقعی را با برنامه مقایسه کنید و در صورت تغییر شرایط، تصمیمها را اصلاح کنید.
این چارچوب برای یک سرمایهگذار شخصی سادهتر اجرا میشود و برای یک سازمان یا پروژه به دادهها و ابزارهای مالی دقیقتری نیاز دارد، اما منطق اصلی در هر دو حالت یکسان است.
جمعبندی
مدیریت سرمایه یعنی تصمیمگیری آگاهانه درباره اینکه منابع مالی را کجا، چه زمانی و با چه میزان ریسک به کار بگیریم. این مفهوم فقط به انتخاب یک بازار برای سرمایهگذاری محدود نمیشود. مدیریت نقدینگی، تخصیص منابع، کنترل ریسک، ارزیابی بازده، تنوعبخشی و بازنگری تصمیمها همگی بخشی از آن هستند.
برای افراد، مدیریت سرمایه میتواند به نظم دادن به پسانداز و سرمایهگذاری کمک کند. برای سازمانها، ابزاری برای اولویتبندی منابع و انتخاب فرصتهای مناسب است. در پروژهها نیز کمک میکند سرمایه در زمان مناسب و برای فعالیتهای ضروری در دسترس باشد و کمبود نقدینگی یا تخصیص نادرست منابع، اجرای پروژه را مختل نکند.
در نهایت، مدیریت سرمایه یک تصمیم یکباره نیست. شرایط اقتصادی، اهداف و میزان ریسک دائماً تغییر میکنند؛ بنابراین برنامه سرمایه نیز باید متناسب با این تغییرات بازبینی شود.
سوالات متداول
مدیریت سرمایه فرایند برنامهریزی، تخصیص، کنترل و پایش منابع مالی با هدف حفظ ارزش سرمایه، کنترل ریسک و دستیابی به بازده متناسب با اهداف مالی است.
تعیین هدف، شناخت میزان ریسکپذیری، تنوعبخشی، حفظ نقدینگی، توجه به بازده و افق زمانی و بازنگری دورهای از مهمترین اصول مدیریت سرمایه هستند.
مدیریت مالی بیشتر بر جریان نقدی، درآمد، هزینه، بودجه و تعهدات مالی تمرکز دارد؛ در حالی که مدیریت سرمایه بر نحوه تخصیص و استفاده از منابع برای ایجاد ارزش و کنترل ریسک تمرکز میکند.
مراحل اصلی شامل مشخص کردن منابع، تعیین اهداف، ارزیابی ریسک، تخصیص سرمایه، پایش عملکرد و اصلاح تصمیمها متناسب با شرایط جدید است.
مدیریت سرمایه را میتوان در حوزههای مختلفی مانند مدیریت سرمایه شخصی، سازمانی، پروژه و پرتفوی بررسی کرد که هرکدام اهداف و الزامات متفاوتی دارند.
در پروژهها، مدیریت سرمایه به تخصیص منابع مالی، کنترل جریان نقدی، اولویتبندی هزینهها، مدیریت ریسک مالی و ارزیابی بازده سرمایه کمک میکند.
نداشتن هدف مشخص، تمرکز بیشازحد روی یک گزینه، نادیده گرفتن نقدینگی و ریسک، تصمیمگیری احساسی، بیتوجهی به تورم و پایش نکردن عملکرد از خطاهای رایج هستند.




دیدگاهتان را بنویسید