
بودجهبندی پروژه فقط برآورد هزینهها نیست؛ بلکه مشخص میکند منابع مالی چگونه تخصیص پیدا کنند و هزینهها در طول اجرا چگونه کنترل شوند. یک بودجه دقیق به مدیر پروژه کمک میکند انحرافات مالی را زودتر تشخیص دهد و پیش از افزایش هزینهها، تصمیمهای اصلاحی بگیرد. در ادامه، مراحل بودجهبندی پروژه و روشهای کنترل هزینه را بررسی میکنیم.
آنچه درباره بودجه بندی پروژه میخوانید
- بودجهبندی پروژه چیست؟
- تفاوت بودجهبندی و تخمین هزینه
- اجزای بودجه پروژه
- مراحل بودجهبندی پروژه؛ ۶ گام عملی
- روشهای بودجهبندی پروژه
- کنترل بودجه پروژه؛ چگونه از انحراف هزینه جلوگیری کنیم؟
- چالشهای بودجهبندی پروژه در ایران
- اشتباهات رایج در بودجهبندی پروژه
- ابزارها و نرمافزارهای بودجهبندی
- جمعبندی
- سوالات متداول
بودجهبندی پروژه چیست؟
بودجهبندی پروژه فرآیند تجمیع برآوردهای هزینه، تخصیص مبالغ تأییدشده به بستههای کاری و تعیین مبنایی برای کنترل هزینههاست. این فرآیند پس از تخمین هزینه انجام میشود و به مدیر پروژه کمک میکند منابع مالی موردنیاز هر بخش را مشخص کند.
فرض کنید یک شرکت قصد دارد سامانهای برای مدیریت ارتباط با مشتریان (CRM) طراحی کند. پروژه شامل تحلیل نیازمندیها، طراحی رابط کاربری، برنامهنویسی، آزمون و استقرار است.این مراحل در واقع فازهای مختلف چرخه عمر پروژه را تشکیل میدهند. اگر کل بودجه فقط بهصورت یک عدد کلی ثبت شود، مدیر پروژه نمیداند چه میزان از منابع باید به هر بخش اختصاص یابد. تخصیص بودجه به این فعالیتها امکان مقایسه هزینه واقعی با برنامه اولیه را فراهم میکند. سه مفهوم در این زمینه اهمیت دارند:
- تخمین هزینه: پیشبینی هزینه فعالیتها و منابع موردنیاز پروژه؛ این فرآیند نخستین گام در مدیریت هزینه محسوب میشود.
- بودجهبندی: تجمیع و تخصیص مبالغ تأییدشده به اجزای پروژه و تعیین بودجه مصوب.
- کنترل هزینه: پایش هزینههای واقعی، بررسی انحرافات و اجرای اقدامات اصلاحی.
یکی از خروجیهای اصلی این فرآیند، خط پایه هزینه (Cost Baseline) است؛ یعنی بودجه زمانبندیشده و تأییدشدهای که برای سنجش عملکرد هزینه به کار میرود. در رویکرد متعارف مدیریت هزینه، ذخیره احتیاطی در خط پایه هزینه منظور میشود، اما ذخیره مدیریتی معمولاً خارج از آن قرار دارد. مجموع خط پایه هزینه و ذخیره مدیریتی، بودجه کل پروژه را تشکیل میدهد.
این تفکیک اهمیت عملی دارد: مدیر پروژه نمیتواند صرفاً به دلیل باقیماندن پول در بودجه کل، هر هزینهای را مجاز بداند. باید مشخص باشد چه مبلغی برای اجرای برنامه مصوب در نظر گرفته شده و چه مبلغی برای شرایط پیشبینینشده نگهداری میشود. در همان پروژه نوسازی کارخانه، اگر ذخیره احتیاطی کافی داشتیم، مجبور نمیشدیم برای تأمین مابهالتفاوت قیمت فولاد، از بودجه بخشهای دیگر بزنیم.
تفاوت بودجهبندی و تخمین هزینه
تخمین هزینه و بودجهبندی به یکدیگر وابستهاند، اما یک کار واحد نیستند. تخمین به این پرسش پاسخ میدهد که «اجرای پروژه چقدر هزینه خواهد داشت؟»؛ بودجهبندی مشخص میکند «این هزینه چگونه تخصیص پیدا کند و چه مبنایی برای کنترل آن داشته باشیم؟»
| معیار | تخمین هزینه | بودجهبندی |
|---|---|---|
| هدف | پیشبینی هزینههای موردنیاز | تخصیص و تصویب بودجه |
| دقت | وابسته به اطلاعات و سطح جزئیات برآورد | وابسته به کیفیت تخمین و تصمیمهای مالی |
| زمان انجام | هنگام برنامهریزی و با تکمیل اطلاعات، بهروزرسانی میشود | پس از تجمیع برآوردها و بررسی ذخایر |
| خروجی | برآورد هزینه فعالیتها و منابع | بودجه مصوب و خط پایه هزینه |
برای نمونه، در یک پروژه صنعتی ممکن است تخمین اولیه خرید تجهیزات ۳ میلیارد تومان باشد. پس از بررسی هزینه نصب، حملونقل، نیروی انسانی و ریسکهای شناختهشده، بودجه موردنیاز افزایش پیدا میکند. مبلغ نهایی باید بر اساس دامنه مصوب، فرضیات، ذخایر و محدودیتهای مالی تعیین شود. اگر تخمین هزینه ناقص باشد، بودجهبندی نیز اعتبار خود را از دست میدهد. حذف هزینه نصب یک دستگاه از برآورد اولیه، با اختصاص دقیق بودجه به فعالیتهای موجود جبران نمیشود. به همین دلیل، استفاده از روشهای معتبر تخمین هزینه پیشنیاز تنظیم بودجهای قابل اتکاست.
اجزای بودجه پروژه
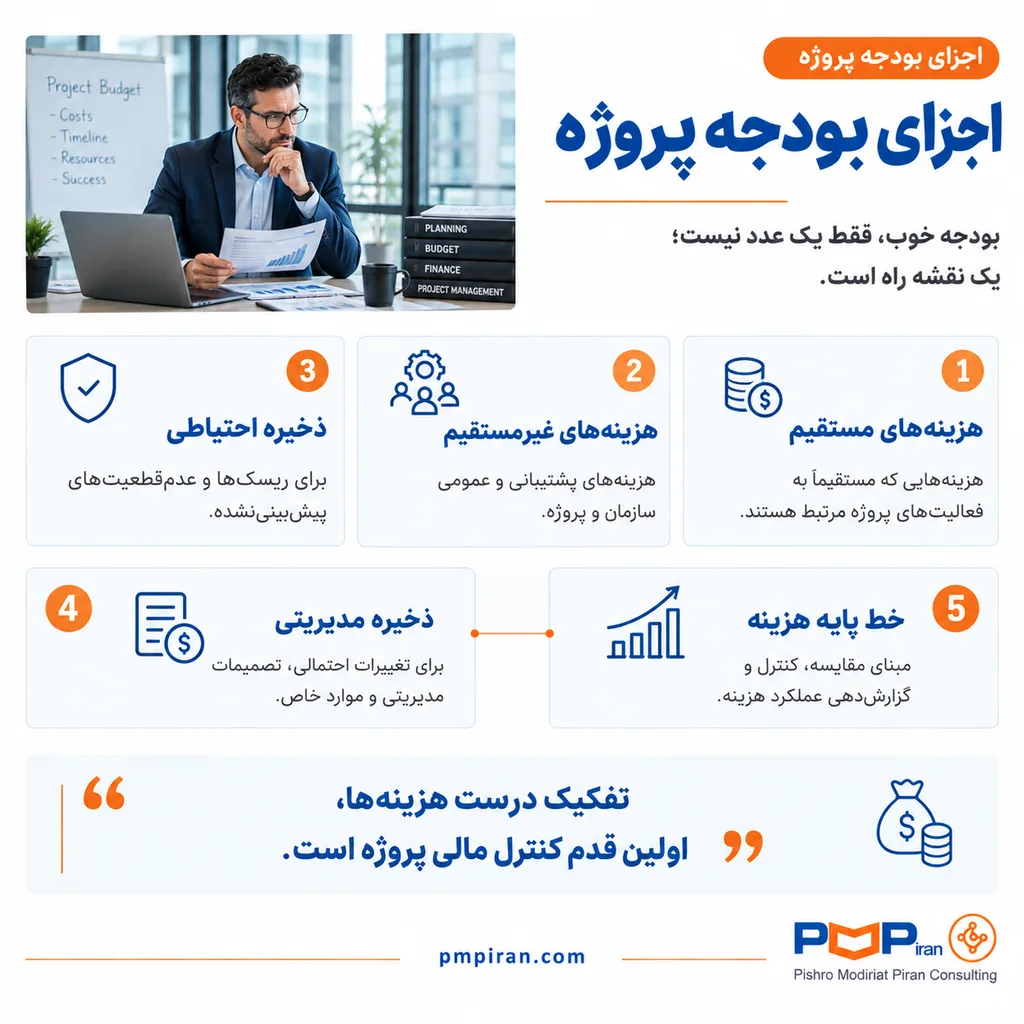
برای تنظیم بودجهای واقعبینانه، باید هزینههای اجرای کار را از هزینههای پشتیبان و ذخایر مربوط به عدمقطعیت جدا کرد. این تفکیک، هم مسئولیتها را روشن میکند و هم تحلیل انحرافات را آسانتر میسازد.
- هزینههای مستقیم: هزینههایی که به فعالیت یا خروجی مشخصی نسبت داده میشوند؛ مانند نیروی انسانی اختصاصیافته، مصالح و مواد اولیه، خرید یا اجاره تجهیزات، دستمزد پیمانکاران و مشاوران، و هزینه آزمون، نصب و راهاندازی.
- هزینههای غیرمستقیم: هزینههایی که به یک فعالیت خاص محدود نیستند و میان چند پروژه یا واحد سازمانی توزیع میشوند؛ مانند اجاره فضای اداری، خدمات فناوری اطلاعات، بیمههای عمومی، پشتیبانی سازمانی و بخشی از هزینههای اداری. روش تخصیص این هزینهها باید شفاف باشد تا تصویر نادرستی از هزینه واقعی ایجاد نشود.
- ذخیره احتیاطی (Contingency Reserve): برای مواجهه با شناسایی ریسک هایی که احتمال وقوع و اثر مالی آنها قابل ارزیابی است. این ذخیره معمولاً در خط پایه هزینه لحاظ میشود و میزان آن باید بر اساس تحلیل ریسک تعیین شود، نه درصدی دلخواه از کل بودجه.
- ذخیره مدیریتی (Management Reserve): برای مواجهه با شرایط پیشبینینشدهای که در برآوردهای متعارف بهعنوان ریسک مشخص شناسایی نشدهاند. این ذخیره معمولاً خارج از خط پایه هزینه قرار دارد و استفاده از آن تابع اختیارات مدیریت ارشد است.
- خط پایه هزینه (Cost Baseline): بودجه زمانبندیشده و تأییدشدهای که برای سنجش عملکرد هزینه به کار میرود. مجموع خط پایه هزینه و ذخیره مدیریتی، بودجه کل پروژه را تشکیل میدهد.
مراحل بودجهبندی پروژه؛ ۶ گام عملی
برای اجرای درست این فرآیند، بهتر است از یک مسیر مشخص پیروی کنید. ترتیب مراحل ممکن است با توجه به نوع پروژه و رویه سازمان تغییر کند، اما شش گام زیر چارچوب مناسبی برای تهیه بودجه فراهم میکنند.
تخمین هزینه هر فعالیت
ابتدا فعالیتهای پروژه را مشخص کنید و منابع موردنیاز هر فعالیت را برآورد کنید. ساختار شکست کار (WBS)، برنامه زمانبندی، نرخ منابع، پیشنهادهای تأمینکنندگان و سوابق پروژههای مشابه از ورودیهای مهم این مرحله هستند.
در پروژه ساخت یک ساختمان اداری، هزینه خاکبرداری، فونداسیون، اسکلت، تأسیسات و نازککاری باید جداگانه بررسی شود. در پروژه نرمافزاری نیز زمان تحلیلگر، طراح، برنامهنویس و کارشناس آزمون باید در تخمین لحاظ شود. اگر این کار را به تیم فنی واگذار نکنید و خودتان در اتاق مالی بنشینید، احتمالاً بخشی از هزینههای واقعی اجرا را از دست خواهید داد.
تجمیع هزینهها در بستههای کاری
پس از تخمین فعالیتها، هزینهها را بر اساس ساختار شکست کار در بستههای کاری تجمیع کنید. این کار کمک میکند بودجه هر بخش با مسئولیت اجرایی آن ارتباط داشته باشد. فرض کنید هزینه طراحی یک سامانه ۳۰۰ میلیون تومان، توسعه آن ۹۰۰ میلیون تومان و آزمون و استقرار ۲۰۰ میلیون تومان برآورد شده است. مجموع این مبالغ، پیش از اضافهشدن سایر هزینهها و ذخایر، ۱.۴ میلیارد تومان خواهد بود.
در این مرحله، هزینههای مشترک و احتمال دوبارهشماری منابع را نیز بررسی کنید. یک نیروی متخصص ممکن است همزمان در چند فعالیت حضور داشته باشد؛ بنابراین، هزینه او باید بر اساس زمان واقعی تخصیصیافته محاسبه شود.
افزودن ذخیره احتیاطی
ریسکهای شناساییشده را بررسی کنید و برای مواجهه با پیامدهای مالی آنها ذخیره مناسبی در نظر بگیرید. روش تعیین ذخیره میتواند بر تحلیل کیفی یا کمی ریسک، دادههای تاریخی یا برآورد کارشناسی متکی باشد.
اگر در پروژه توسعه نرمافزار احتمال نیاز به تغییر معماری یا تکرار آزمونها وجود دارد، میتوان هزینه پاسخ به این ریسکها را برآورد کرد. ذخیره احتیاطی باید مستند باشد؛ اختصاص مبلغی بدون ارتباط با ریسکهای واقعی، لزوماً بودجه را قابل اتکاتر نمیکند. در پروژه نوسازی کارخانه، همان ۳۵ درصد افزایش قیمت فولاد یک ریسک شناساییشده بود که اگر از ابتدا برایش ذخیره گذاشته بودیم، آن جلسه فوقالعاده بحرانی نمیشد.
تعیین خط پایه هزینه
با تجمیع برآوردها و افزودن ذخیره احتیاطی، خط پایه هزینه را تعیین کنید. این خط پایه، مبنای مقایسه هزینه برنامهریزیشده با عملکرد واقعی پروژه خواهد بود. در این مرحله باید مشخص شود هر بخش چه بودجهای دارد، فرضیات مالی چیست، چه محدودیتهایی اعمال شدهاند و تغییر بودجه با چه سازوکاری تأیید میشود.ذخیره مدیریتی را جداگانه ثبت کنید و آن را با بودجه مصوب اجرای کار اشتباه نگیرید.
تخصیص بودجه به بازههای زمانی
بودجه را فقط بین فعالیتها تقسیم نکنید؛ زمان مصرف آن هم اهمیت دارد. بودجهبندی زمانی به شما نشان میدهد در هر هفته، ماه یا دوره گزارشدهی، چه میزان هزینه برای اجرای برنامه پیشبینی کردهاید. در یک پروژه ساختمانی، بخش بزرگی از هزینه خرید فولاد را در ماه دوم پرداخت میکنید، اما هزینه نیروی اجرایی را در چند ماه متوالی ادامه میدهید. اگر این تفاوت را در برنامه مالی نبینید، حتی پروژهای که از نظر مجموع بودجه مشکلی ندارد، با کمبود نقدینگی مواجه میشود.
اخذ تأیید و ابلاغ بودجه
در پایان، بودجه باید توسط مراجع مجاز سازمان یا کارفرما بررسی و تأیید شود. پس از تصویب، نسخه نهایی را به مدیر پروژه، کنترل پروژه، واحد مالی، تدارکات و مسئولان بستههای کاری ابلاغ کنید. نسخه مصوب باید شامل مبلغ بودجه، خط پایه هزینه، ذخایر، فرضیات اصلی، دورههای گزارشدهی و روش تأیید تغییرات باشد. هر تغییر مهم در دامنه یا شرایط اجرای پروژه نیز باید از مسیر کنترل تغییرات عبور کند؛ اصلاح خودسرانه ارقام، امکان ارزیابی عملکرد را از بین میبرد.
روشهای بودجهبندی پروژه
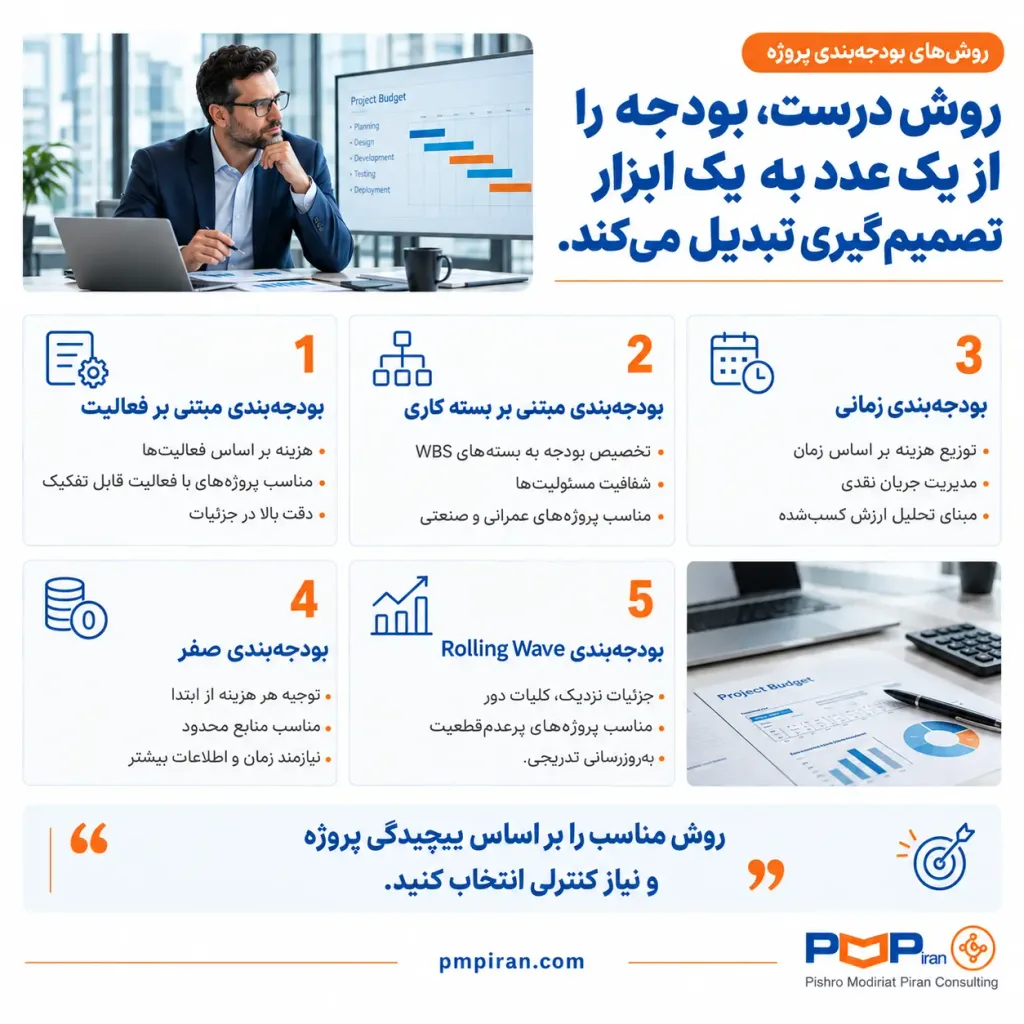
انتخاب روش مناسب به میزان جزئیات اطلاعات، پیچیدگی پروژه، ثبات دامنه و نیاز سازمان به کنترل مالی بستگی دارد. در بسیاری از پروژهها، ترکیب چند روش نتیجه بهتری از تکیه بر یک روش واحد دارد.
بودجهبندی مبتنی بر فعالیت (Activity-Based)
در این روش، هزینهها بر اساس فعالیتهای موردنیاز برای تولید خروجی پروژه محاسبه میشوند. ابتدا فعالیتها و محرکهای هزینه مشخص میشوند و سپس هزینه منابع موردنیاز هر فعالیت برآورد میشود. این روش برای پروژههایی مناسب است که فعالیتهای قابل تفکیک و دادههای نسبتاً دقیقی درباره منابع دارند. در اجرای یک سامانه سازمانی میتوان هزینه تحلیل، طراحی، توسعه، آزمون و استقرار را جداگانه محاسبه کرد.
بودجهبندی مبتنی بر بسته کاری (Work Package)
در این روش، بودجه به بستههای کاری تعریفشده در ساختار شکست کار اختصاص مییابد. هر بسته کاری میتواند مسئول مشخص، خروجی قابل ارزیابی و بودجه معینی داشته باشد. مزیت اصلی آن، افزایش شفافیت مسئولیتهاست. مدیر پروژه میتواند تشخیص دهد کدام بخش از پروژه بیشترین انحراف هزینه را دارد و بررسی را از همان بخش آغاز کند. این روش در پروژههای عمرانی، صنعتی و نرمافزاری کاربرد دارد.
بودجهبندی زمانی (Time-Phased)
در بودجهبندی زمانی، هزینهها علاوه بر محل مصرف، بر اساس زمان برنامهریزیشده برای مصرف نیز توزیع میشوند. خروجی این روش، مبنایی برای مقایسه هزینه برنامهریزیشده با هزینه واقعی در دورههای مختلف فراهم میکند. این رویکرد به مدیریت جریان نقدی و تحلیل ارزش کسبشده کمک میکند. البته زمانبندی پرداختها و زمانبندی شناسایی هزینه الزاماً یکسان نیستند؛ بنابراین، برای مدیریت نقدینگی باید شرایط قراردادها و موعد پرداختها نیز بررسی شوند.
بودجهبندی صفر (Zero-Based)
در بودجهبندی صفر، هزینههای موردنیاز هر دوره یا بخش از ابتدا توجیه میشوند و صرفاً به دلیل وجود بودجه در دوره قبل، ادامه آن هزینه پذیرفته نمیشود. این روش بهویژه برای پروژههایی مناسب است که منابع محدود دارند یا هزینههای تکرارشونده آنها به بازبینی نیاز دارد. تیم پروژه میتواند ضرورت تمدید ابزارهای نرمافزاری، خدمات مشاوره یا قراردادهای پشتیبانی را دوباره ارزیابی کند. اجرای کامل این روش به اطلاعات و زمان بیشتری نیاز دارد.
بودجهبندی Rolling Wave
در رویکرد Rolling Wave ، بخشهای نزدیک پروژه با جزئیات بیشتری برنامهریزی میشوند و بخشهای دورتر در سطح کلی باقی میمانند. با کسب اطلاعات جدید، برآوردها و برنامههای جزئیتر بهروزرسانی میشوند. این رویکرد برای پروژههای پیچیده یا دارای عدمقطعیت بالا، مانند توسعه محصول جدید، مفید است. بااینحال، بهروزرسانی پیشبینیها به معنی تغییر خودکار خط پایه مصوب نیست؛ تغییر رسمی بودجه باید مطابق فرآیند کنترل تغییرات انجام شود.
کنترل بودجه پروژه؛ چگونه از انحراف هزینه جلوگیری کنیم؟
تصویب بودجه پایان کار نیست. پس از آغاز اجرا، مدیر پروژه باید هزینههای واقعی را بهصورت منظم ثبت و با برنامه مصوب مقایسه کند. کنترل هزینه زمانی مؤثر است که اطلاعات مالی بهموقع در دسترس باشند و انحرافات پیش از تبدیلشدن به بحران بررسی شوند.کنترل بودجه بخشی از فرآیند بزرگتر کنترل پروژه است که علاوه بر هزینه، زمان، کیفیت و ریسک را نیز پوشش میدهد.
- پایش هزینه واقعی و تحلیل انحرافات: در هر دوره گزارشدهی، هزینه واقعی را با هزینه برنامهریزیشده و میزان کار انجامشده مقایسه کنید. افزایش هزینه بهتنهایی نشانه شکست نیست؛ ممکن است بخش بیشتری از کار هم تکمیل شده باشد. در مقابل، هزینه پایینتر از برنامه همیشه مطلوب نیست و میتواند نشانه تأخیر باشد.
- استفاده از شاخص عملکرد هزینه (CPI): CPI از تقسیم ارزش کسبشده بر هزینه واقعی به دست میآید. اگر پروژهای برای کارهای تکمیلشده ارزش ۸۰۰ میلیون تومان داشته باشد اما ۱ میلیارد تومان هزینه کرده باشد، CPI برابر ۰٫۸ است؛ یعنی به ازای هر تومان هزینه، تنها ۰٫۸ تومان ارزش ایجاد شده است.
- پیشبینی هزینه نهایی (EAC): EAC پیشبینی میکند پروژه با روند فعلی چه هزینهای خواهد داشت. اگر بودجه خط پایه ۵ میلیارد تومان و CPI برابر ۰٫۸ باشد، هزینه نهایی حدود ۶٫۲۵ میلیارد تومان پیشبینی میشود. این عدد مشروط است و در صورت تغییر شرایط باید بازنگری شود.
- اجرای اقدامات اصلاحی: پس از شناسایی انحراف، علت آن را بررسی کنید. مذاکره با تأمینکننده، اصلاح توالی فعالیتها، بازتخصیص منابع، کاهش دوبارهکاری یا بازنگری روش اجرا ممکن است به کنترل هزینه کمک کند. این رویکرد با اصول مدیریت کیفیت پروژه همراستاست.
- ثبت منظم و بهموقع هزینهها: اگر هزینههای واقعی بهموقع ثبت نشوند، گزارشهای بودجهای تصویر قابل اتکایی از وضعیت پروژه ارائه نمیدهند و فرصت اصلاح از دست میرود.
- بازنگری پیشبینیها پس از تغییرات: هر تغییر در دامنه، زمانبندی یا روش اجرا باید از نظر اثر مالی بررسی و پیشبینی هزینه نهایی بهروزرسانی شود.
چالشهای بودجهبندی پروژه در ایران
شرایط اقتصادی و شیوه اجرای پروژهها میتواند فاصله میان بودجه مصوب و هزینه واقعی را افزایش دهد. شناخت این چالشها به مدیر پروژه کمک میکند فرضیات مالی را شفافتر تنظیم کند.
- نوسانات ارزی و تورم: افزایش قیمت مصالح، تجهیزات وارداتی و خدمات تخصصی ممکن است برآوردهای اولیه را تغییر دهد. در پروژه ساختمانی، رشد قیمت فولاد میان زمان تصویب بودجه و زمان خرید میتواند هزینه اجرا را بهطور محسوسی افزایش دهد. به همین دلیل، تاریخ مبنای قیمتها و فرضیات تورمی باید مشخص باشند.
- عدمقطعیت در برآورد: نبود اطلاعات دقیق درباره شرایط اجرا، حجم کار یا عملکرد پیمانکاران، دقت برآورد را کاهش میدهد. ثبت فرضیات و ارائه دامنه برآورد در مراحل اولیه، تصمیمگیری را واقعبینانهتر میکند.
- تغییرات دامنه: اضافهشدن قابلیت جدید به یک سامانه یا تغییر نقشههای اجرایی ساختمان، ممکن است هزینه و زمان پروژه را افزایش دهد. هر تغییر باید از نظر اثر مالی بررسی و از مسیر رسمی تصویب شود.
- کمبود دادههای تاریخی: اگر هزینه پروژههای قبلی ثبت و تحلیل نشده باشد، تخمین هزینه به قضاوت فردی وابسته میشود. ایجاد بانک اطلاعات هزینه، کیفیت تصمیمهای آینده را بهبود میدهد.
- فشار زمانی برای تصویب بودجه: گاهی سازمان پیش از تکمیل بررسیهای فنی، تصویب بودجه را مطالبه میکند. در چنین شرایطی باید فرضیات، محدودیتهای برآورد و سطح عدمقطعیت صریحاً گزارش شوند.
- ناهماهنگی بین واحدهای سازمانی: اختلاف اطلاعات میان مالی، تدارکات، فنی و کنترل پروژه ممکن است هزینههایی را از محاسبات خارج کند. تعریف مسئولیتها و استفاده از دادههای مشترک، احتمال این خطا را کاهش میدهد.
در پروژههایی که ریسکهای اقتصادی بالایی دارند، مدیریت ریسک در پروژه باید با برنامه مالی ارتباط مستقیم داشته باشد تا آثار احتمالی تغییر قیمتها و تأخیرهای تأمین، پیش از وقوع بررسی شوند.
اشتباهات رایج در بودجهبندی پروژه
بخش مهمی از انحرافات مالی به ضعف در تصمیمهای اولیه برمیگردد. این شش اشتباه را در زمان تهیه یا بازنگری بودجه بررسی کنید:
- نادیده گرفتن ذخایر: اختصاص تمام بودجه به فعالیتهای برنامهریزیشده، امکان واکنش به ریسکها را محدود میکند.
- استفاده از دادههای قدیمی: نرخ دستمزد، قیمت مصالح و هزینه تجهیزات باید با تاریخ و شرایط واقعی پروژه تناسب داشته باشند.
- مشارکت ندادن تیم فنی: اگر برآورد فقط در واحد مالی انجام شود، جزئیات اجرایی و نیازهای واقعی منابع ممکن است نادیده گرفته شوند.
- فراموش کردن هزینههای پنهان:حملونقل، نصب، آموزش، آزمون، مجوزها و نگهداری اولیه میتوانند هزینه نهایی را افزایش دهند. بخشی از این هزینهها در قالب هزینه کیفیت قابل شناسایی و مدیریت است.
- نادیده گرفتن تورم: در پروژههای بلندمدت، ثابت فرض کردن قیمت همه منابع بدون توجه به شرایط قرارداد و برنامه خرید، میتواند برآورد را غیرواقعی کند.
- بازنگری نکردن پس از تغییرات: تغییر دامنه، تأخیر طولانی یا تغییر روش اجرا باید از نظر اثر مالی بررسی شود؛ در غیر این صورت، پیشبینی هزینه نهایی اعتبار خود را از دست میدهد.
ابزارها و نرمافزارهای بودجهبندی
انتخاب ابزار باید بر اساس پیچیدگی پروژه، حجم اطلاعات و نیاز به گزارشدهی انجام شود. نرمافزار بهتنهایی بودجه دقیق تولید نمیکند؛ کیفیت ساختار اطلاعات مهمتر است. فهرست نرمافزارهای مدیریت پروژه گزینههای مناسب را نشان میدهد.
- Microsoft Project: برای پیوند برنامه زمانبندی با منابع و هزینهها و بررسی برنامه مالی پروژه MSP نرم افزار مناسب است.
- Primavera P6: نرم افزار پریماورا مناسب برنامهریزی و کنترل پروژههای بزرگ و چندبخشی، بهویژه در صنایع و پروژههای عمرانی است.
- Excel و Google Sheets: برای ساخت مدلهای برآورد، ثبت فرضیات، تحلیل سناریوها و تهیه گزارشهای مالی؛ البته کنترل نسخهها و صحت فرمولها ضروری است.
- نرمافزارهای حسابداری مانند هلو و سپیدار: برای ثبت اسناد و اطلاعات مالی سازمان، با توجه به قابلیتهای نسخه مورد استفاده و نحوه یکپارچهسازی با اطلاعات پروژه.
- Power BI:ساخت داشبوردهایی که هزینه واقعی، بودجه مصوب، انحرافات و پیشبینی هزینه نهایی توسط Power bi در کنار هم نمایش داده میشود.
جمعبندی
بودجهبندی پروژه زمانی ارزشمند است که از یک عدد مصوب فراتر برود و به ابزاری برای تصمیمگیری تبدیل شود. تخمین دقیق، تجمیع هزینهها، تعیین ذخایر، تنظیم خط پایه هزینه و پایش عملکرد مالی، اجزای یک فرآیند پیوستهاند.
تجربه مدیریت پروژه نشان میدهد که تشخیص زودهنگام انحراف، معمولاً فرصت بیشتری برای اصلاح فراهم میکند. اگر هزینههای واقعی بهموقع ثبت نشوند یا تغییرات بدون بررسی مالی اجرا شوند، گزارشهای بودجهای دیگر تصویر قابل اتکایی از وضعیت پروژه ارائه نمیدهند.
برای پروژه بعدیتان، از یک اقدام مشخص شروع کنید: هزینهها را بر اساس بستههای کاری تفکیک کنید، ریسکهای مالی را ثبت کنید، ذخیره احتیاطی را با تحلیل ریسک تعیین کنید و بودجه را به دورههای زمانی تقسیم کنید. سپس در هر دوره، هزینه واقعی و میزان پیشرفت را کنار هم قرار دهید. این رویکرد به شما کمک میکند پیش از آنکه انحراف هزینه به بحران تبدیل شود، علت آن را شناسایی کنید.
سوالات متداول
بودجهبندی پروژه فرآیند تعیین هزینههای موردنیاز، تخصیص منابع مالی و مشخصکردن مبنایی برای کنترل هزینهها در طول اجرای پروژه است.
برآورد هزینه، هزینههای احتمالی فعالیتها و منابع را مشخص میکند؛ اما بودجهبندی با تجمیع این برآوردها، ذخایر مالی و تعیین خط پایه هزینه، چارچوبی برای مدیریت مالی پروژه ایجاد میکند.
مراحل اصلی شامل برآورد هزینه فعالیتها، تجمیع برآوردها، تعیین ذخایر احتیاطی، تخصیص بودجه به بخشهای پروژه و تصویب خط پایه هزینه است.
خط پایه هزینه، بودجه مصوبی است که برای مقایسه هزینههای واقعی با برنامه مالی پروژه استفاده میشود. تغییر آن باید از مسیر کنترل تغییرات انجام شود.
با برآورد واقعبینانه، شناسایی ریسکهای مالی، پایش منظم هزینهها، کنترل تغییرات محدوده و بررسی انحراف هزینه میتوان احتمال افزایش کنترلنشده هزینهها را کاهش داد.
بودجه احتیاطی برای پوشش ریسکهای شناساییشده در نظر گرفته میشود تا در صورت وقوع این ریسکها، پروژه با کمبود منابع مالی مواجه نشود. مقدار آن به سطح ریسک و شرایط پروژه بستگی دارد.


دیدگاهتان را بنویسید